Деньги в Аргентине: ввоз, обмен, курсы, правила и подводные камни
В Аргентине творится полный хаос с курсами доллара — только официальных курсов обмена существует более 10. А еще есть серая зона, включающая неофициальный курс (dolar blue), крипто-обменники, валютная биржа и тд. На самом деле все будет довольно просто с помощью нашего специального гайда об обмене в Аргентине.
Коротко главное
- финансовая ситуация в Аргентине непростая: инфляция, валютные ограничения, множество курсов обмена валют и т. д.
- но так как это длится уже десятилетиями, все к этому привыкли и адаптировались
- есть десятки способов перевода средств в Аргентину — было бы что переводить!
- первое время они могут казаться нетривиальными и сложными, однако осваиваются за 1-2 дня и больше не причиняют никаких проблем
- с тех пор, как сюда приехало много русских в 2022-м году — скорость и удобство всех финансовых операций обмена и перевода денег существенно возросли 🙂
Часть 1. Деньги в Аргентине
- Национальная валюта
- Стабильность валюты
- Хранение и сбережение денег в Аргентине
- Безналичные деньги
1️⃣ Национальная валюта
Валюта Аргентины — песо.
Вообще, Peso по-испански означает «вес» — поэтому, например, на упаковке чая будет написано “Peso: 100 gr” — не удивляйтесь.
Происходит это из латинского pensum, что означает «взвешенный» (например, взвешенный мешочек серебряных монет). Оттуда же русское «пенсия».
Когда-то песо было валютой почти во всех странах испаноязычной Латинской Америки (то есть, за исключением Бразилии и франко-голландского северо-востока континента), от Мексики до Аргентины.
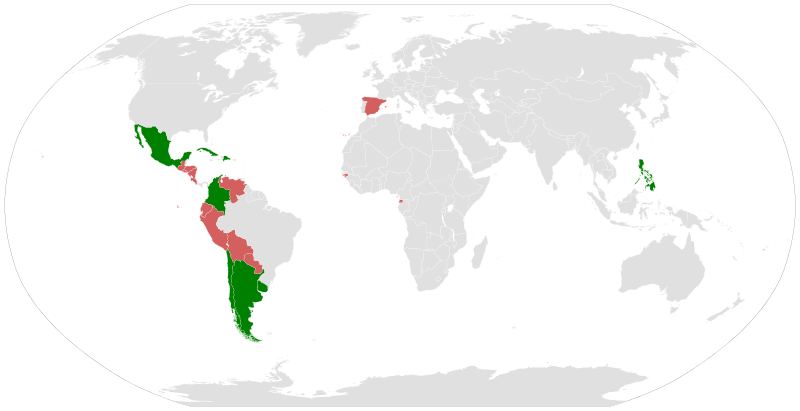 Зеленым — страны, где сейчас валютой является песо. Красным — страны, где раньше было песо, а сейчас другая валюта.
Легкая путаница возникает при путешествиях по континенту — важно всегда упоминать, чье именно песо вы имеете в виду: аргентинское, чилийское, уругвайское и т.д.
Забавно, что старая валюта Испании (до эпохи евро), «песета» — этимологически происходит немного из другого слова.
Обычно цены обозначаются значком $.
Есть много версий происхождения этого символа, в испаноязычном мире считают, что он происходит как раз от слова “песо” (буквы P и S наложенные друг на друга), но есть и другие точки зрения.
Как бы то ни было, “200 $” — это в Аргентине “двести песо”, а вот “200 USD” или даже “200 U$D” — как раз “двести долларов”.
Аналогичная ситуация и в других странах с местными “песо” (считай, пол-континента).
В международных стандартах встречается обозначение ARS или AR$.
Песо было много разных, примерно раз в 30-40 лет страна вводит новую валюту — песо, аргентинское песо, новое аргентинское песо, аустрал, снова песо — и так далее.
На 2023 год существуют банкноты 10, 20, 50, 100, 500 и 1000 песо.
Анонсирован выпуск банкноты в 2000 песо, но их пока никто не видел.
Монеты, которые сейчас в ходу, — 1, 2, 5 и 10 песо.
Одновременно в обращении находятся монеты разного дизайна разных лет, так что иногда приходится внимательно вглядываться.
Но поскольку ценность монет практически нулевая (при курсе 400 песо за доллар — о курсах очень подробно ниже), то никого это не волнует. Дали на сдачу пригорошню какого-то металла, ну и ладно.
Когда-то существовали еще сентаво — т.е. копейки — и 100 сентаво образовывали песо.
Сентаво никто не видел примерно с 2015 года.
В какой-то момент лучше прочитать несколько википедийных статей, чтобы немного почувствовать дух аргентинской экономики и финансов.
Аргентинские песо (Википедия) — да, это две разные статьи.
2️⃣ Стабильность валюты
Всё просто — ее нет.
У Google есть данные только с 2005 года:
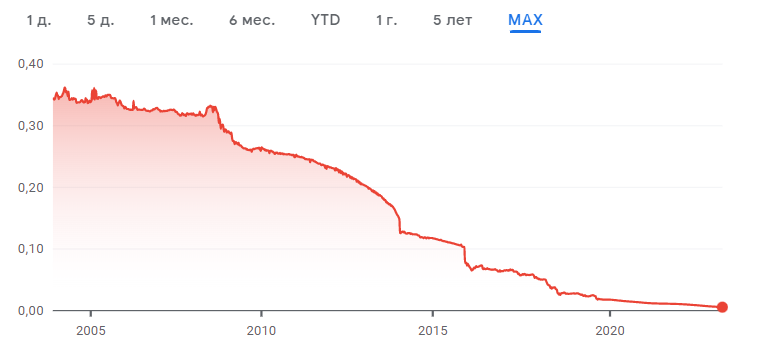
На более ранних графиках картина примерно аналогичная.
Вот вспышки девальвации национальной валюты в 1980-х, 1990-х…
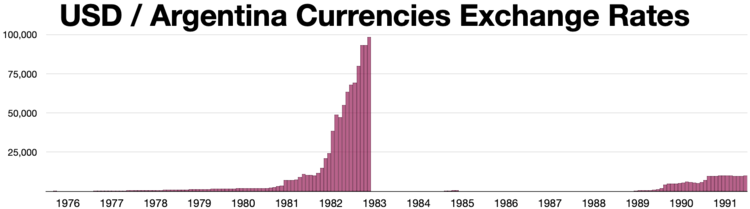
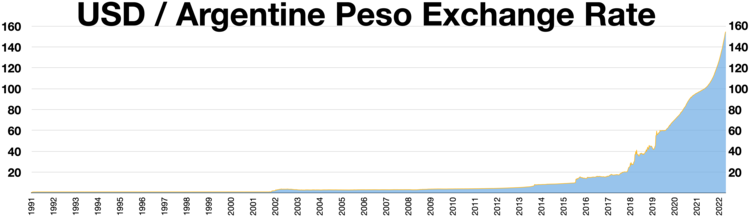
За последние 150 лет в Аргентине было 5-6 разных валют.
Введение каждой валюты сопровождалось деноминацией, ограничениями в обменах и прочими радостями жизни.
Население, закаленное в боях с инфляцией, держит сбережния в долларах и (если есть что держать) зачастую вообще за пределами Аргентины.
За ХХ век к такой монетарной ситуации приспособились все — и население, и экономика, и проживающие в стране иностранцы.
3️⃣ Хранение и сбережение денег
И аргентинцы, и живущие в стране экспаты предпочитают хранить и сберегать деньги в наличных долларах — или уже в каких-то серьезных активах, типа недвижимости, акциях американских компаний, новых автомобилей (это отдельная история).
Совсем большие капиталы держут, как правило, за границей, преимущественно в США.
Причина простая — песо постоянно обесценивается. Фактически, это валюта на ежедневные расходы. Редкий аргентинец хранит запас песо в объеме большем, чем необходимо на месяц текущих расходов.
- Обычная практика туристов — менять доллары на песо раз в неделю или пару раз в месяц, чтобы были “расходные деньги” на повседневные покупки.
- Обычная практика аргентинцев — при получении зарплаты оставить часть на повседневные расходы в течение ближайших недель, остальное поменять на доллары и менять назад по мере необходимости.
Поэтому для хранения и сбережения остается доллар. Евро в куда меньшей мере, всё-таки это страна на американском континенте и связи с США куда сильнее, чем с Европой.
При этом хранить доллар на долларовом банковском счету или вкладе очень рискованно. Аргентинцы помнят свою историю и неоднократные принудительные обмены долларовых вкладов на национальную валюту — и желающих больше рисковать нет.
Будет время и желание — вникайте:
-
— программа «песификации» страны.
Соответственно, для хранения сбережений остаются лишь наличные доллары — в сейфах, матрасах, банковских ячейках и так далее.
В обычном аргентинском банке ячейки сдаются в аренду только клиентам банка, а иностранцу без вида на жительства стать клиентом банка и открыть счет не так-то просто.
Как всё-таки это сделать — читайте в нашем соответствующем гайде:
Поэтому есть альтернатива — частные ячейки, для оформления которой потребуется загранпаспорт и карта зарубежного банка (например, турецкого).
Средняя стоимость аренды ячейки — примерно 100 долларов в месяц.
Вот ссылки на частные банковские ячейки:
Вся эта ситуация порождает некоторые бытовые сложности, но не более того.
Как говорится, для людей, переживших 1990-е в России (или для их детей, получившим навыки выживания от родителей), — в этом всем нет ничего нового.
Для аргентинцев, которые уже более 100 лет живут в таких финансовых передрягах — тоже. Все они стреляные воробьи, знают что делать, и охотно делятся своими навыками выживания с любым, кто готов их слушать.
Единственные, кто поначалу страдает от этой нестабильности, — избалованные европейцы и американцы. Но и они через пару лет привыкают.
Прямая речь российских экспатов:
Наконец, еще одна очевидная рекомендация — раскладывать яйца по разным корзинам, чтобы в случае, например, квартирной кражи, не потерять сразу все сбережения.
4️⃣ Безналичные деньги
Есть четыре главных формата безналичных денег у физического лица (мы не говорим сейчас про юрлица).
А. Банковские карты аргентинских банков
Открыть счет и получить карту аргентинского банка нерезиденту страны (то есть туристу или только подавшемуся на резиденцию) непросто — но возможно.
Подробнее об этом в нашем гайде:
Главная особенность оплаты по банковской карте заключается в том, что в каждой торговой точке у вас будут требовать документы, сверять данные карты и вносить в терминал ваш уникальный налоговый номер.
Соответственно, никаких систем PayPass или PayWave в стране нет.
Карта аргентинского банка живущему в стране, конечно нужна.
Она существенно упрощает все онлайн-покупки — маркетплейсы, интернет-магазины, билеты на любые эвенты, оплата государственных пошлин и так далее.
Всё, что нужно оплачивать именно в песо лучше платить по карте аргентинского банка, а не зарубежного.
Почему так — читайте дальше.
В. Банковские карты зарубежных банков
Под «зарубежными» мы понимаем, разумеется, не российские банки — их карты недействительны по всему миру, включая Аргентину, естественно.
Зарубежные банки — это турецкие, американские, уругвайские, казастанские, карты в которых вы, вероятно, уже успели оформить.
Так вот, карточки этих банков практически бесполезны на территории Аргентины из-за разницы официального и неофициального курсов.
Очень подробно мы пишем об этом ниже — а тут скажем главное: если вы будете оплачивать покупки картами зарубежных банков вы будете платить вдвое больше, чем если бы вы обменяли доллары (или другую валюту) на песо и расплачивались бы наличными (или безналичными или электронными деньгами, но в песо).
Конечно, ваши карты международных пригодятся вам для оплаты международных онлайн-сервисов — Netflix, Google, Apple и так далее.
С. Банковские карты, привязанные к крипто-счетам
После получения вида на жительство (DNI) вы можете оформить себе карты современных финтех-стартапов, которые позволяют расплачиваться системами Visa или MasterCard непосредственно с вашего криптовалютного счета.
Однако такие карты (например, Lemon) оформляют только резидентам страны.
Подробнее о том, как получить статус постоянно резидента и, соответственно, национальный документ, идентифицирующий личности (DNI), читайте тут:
D. Электронные деньги Mercado Pago (и аналоги)
В Аргентине очень распространена оплата по QR-кодам сервиса MercadoPago.
Это финтех-сервис крупнейшего в стране маркетплейса, Mercado Libre.
Система чем-то напоминает Яндекс.Деньги, а еще точнее, Alipay от Aliexpress.
Почти в каждой торговой точке, да и у мелких лавочников на улице можно расплатиться через QR-код MercadoPago.
Сложность заключается в том, что для оформления счета в системе вам так же потребуется DNI.
Невеселый вывод — пока вы будете в статусе туриста или лишь подавшегося на резиденцию (но еще не получившего его), вы будете, скорее всего, жить строго с наличными деньгами.
Е. Контроль оборота безналичных денег
Критично важно понимать — все ваши оплаты безналичными деньгами (и банковскими картами, и электронным деньгами и даже картами, привязанные к криптокошелькам) становсят видны и контролируются национальной налоговой службой — AFIP.
AFIP — Administracion Federal De Ingresos Publicos ( Федеральное управление государственных доходов) — это автономное агентство по сбору налогов Аргентины при Министерстве экономики.
АFIP можно назвать аналогом российской налоговой.
Поэтому все важные для бизнеса и предпринимательства процессы и документы проходят именно через эту организацию.
Контроль за налоговыми поступлениями от граждан и за их расходами (которые, по идее не должны превышать задекларированные доходы) также возложен на AFIP.
Читайте об этом в нашем гайде:
Это значит, что в какой-то момент, когда вы приобретете статус налогового резидента в Аргентине (то есть, через полгода и вне зависимости от того, получите вы к этому моменту резиденцию или будете оставаться на туристических визах или прекариях), налоговому органу могут стать интересны источники происхождения ваших денег и причины отсутствия с вашей стороны налоговых выплат.
За вашими тратами так же будут следить и банки. Известны случаи, когда оформившим банковские траты иностранцам, тратившим более полутора-двух тысяч долларов в месяц, через какое-то время сами банки блокировали карты и просили предоставить в банк сведения о происхождении денег.
Этот вопрос можно решить многими способами, в том числе и оформлением статуса monotributo — аналога российских самозанятого или индивидуального предпринимателя.
Подробно мы пишем об этом в этом гайде:
Поэтому следуйте простому правилу: везде, где есть возможность использовать не оставляющие финансового следа наличные, — используйте наличные.
Оставьте для карт и электронных денег только те траты, которые неудобно делать наличными, например, оплаты онлайн-сервисов, билетов, сервисов доставки и интернет-магазинов.
Если ваши траты безналичными деньгами не будут превышать несколько сотен долларов в месяц, проблем возникнуть не должно.
Разумеется, эта рекомендация относится к тем, кто пока не получил какой-либо налоговый статус (например, монотрибуто или статус наемного сотрудника), как-либо подтверждающий ваши доходы.
5️⃣ Криптовалюты
Криптовалюты не имеют официального статуса в Аргентине: расплачиваться ими официально нельзя, но они не запрещены.
Аргентинцы могут свободно покупать криптовалютные активы и свободно их продавать (если возникает доход от этих операций, он облагается налогом).
Для большинства аргентицев и иностранцев, живущих в стране, криптовалюты являются важнейшим каналом трансграничных переводов, невидимых для налоговых органов.
Подробнее об обмене криптовалют на песо и доллары мы пишем ниже, в разделе, посвященному обмену.
А о том, как покупать криптовалюту в России, коротко упоминаем в дополнительных материалах этого гайда (коротко — потому что крипта это отдельная большая тема; но основы того, как купить крипту в России и потом продать ее в Аргентине, мы вам сообщим).
Часть 2. Обменные курсы
Сейчас в Аргентине множество курсов обмена — где-то с десяток официальных (для разных категорий компаний и для разных целей покупок) и пару неофициальных.
По официальному курсу можно продавать доллары и получать песо и аргентинцам и иностранцам, а вот менять песо на доллары можно только с большими ограничениями и дополнительными налогами на покупку иностранной валюты — и в ограниченных объемах.
Поэтому и существует неофициальный курс, примерно в два раза превышающий официальный.
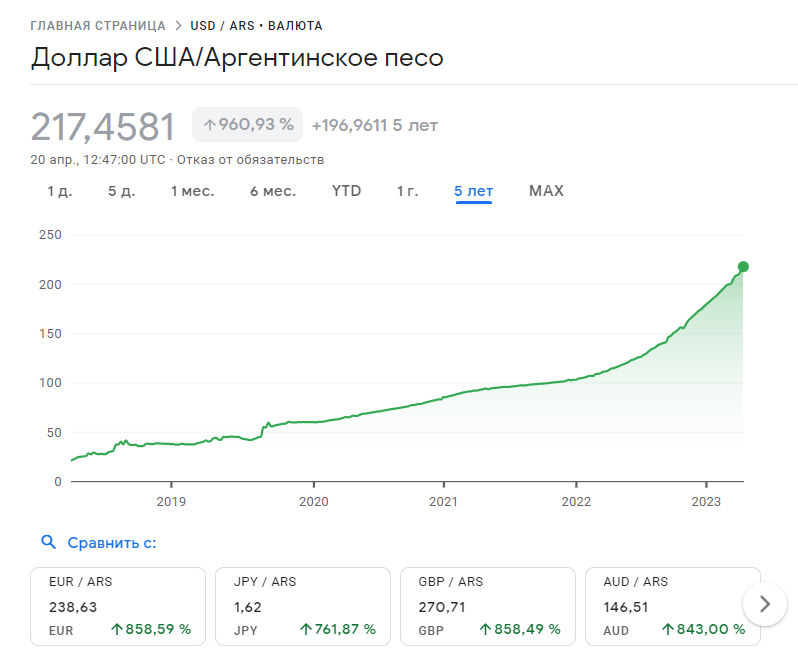
Любые публичные источники — например, Google, популярные приложения с конвертерами валют, и так далее — ориентируются на официальный курс.
Вот скриншот из Google (официальный курс) на 20 апреля 2023 года:
А вот скриншот из популярного сайта dolarhoy.com (название сайта означает буквально “доллар сегодня”) на тот же день на 9 утра местного времени:
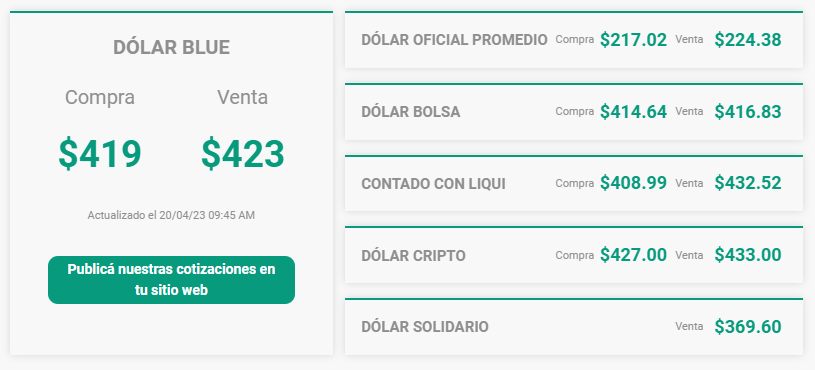 Неофициальный («голубой») курс доллара почти вдвое превышает официальный.
А вот тот же скриншот — но уже на 14 часов местного времени:
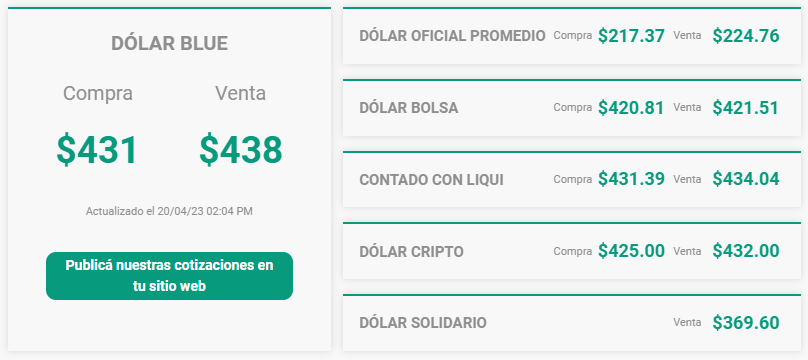 За 5 часов неофициальный курс подрос примерно на 5%.
Как видим, здесь тоже есть упоминание официального доллара, dolar oficial, — 217 продажа и 224 покупка.
И тут же приведены другие курсы.
Главный для иностранца в Аргентине — это Dolar Blue — курс «голубого доллара».
При покупке официального доллара на покупателя накладывается целый ряд налогов.
Они чуть разные и зависят от того, покупаете ли вы наличные доллары, или, например, оплачиваете банковской картой какую-то трансграничную покупку в долларах (т.е. по сути, покупаете доллары, просто в безналичном режиме).
У этих налогов красивые называния, в духе “Налог солидарности” (30%) и так далее.
Если все эти налоги сложить, то выяснится, что при покупке доллара по “официальному курсу” вы в итоге платите ровно столько же, сколько он стоит на черном рынке.
Собственно, отсюда и происходит черный курс — и именно такая разница между черным и официальным — почти в 2 раза.
На первый взгляд ситуация с курсами выглядит и абсурдной и запутанной — но на самом деле ничего сложного нет.
Давайте разберемся во всех этих курсах по порядку.
1️⃣ Какие есть официальные курсы?
Никто не может сказать точно, сколько официальных курсов в каждый конкретный момент времени — они то вводятся, то отменяются, то снова вводятся.
Основных официальных курсов несколько: курс национального банка, туристический, карточный, оптовый.
Временные официальные курсы доллара часто вводятся сезонным образом для разных сельхозяйственных производителей (то есть, им пересчитывают экспорт по отдельному курсу) или в связи с крупными туристическими событиями.
Смысл всей этой чехарды — в попытке вручную регулировать доходы и расходы разных секторов экономики, завязанных на импорт или экспорт товаров и услуг.
Вот как выглядит таблица курсов по состоянию на 20 апреля:
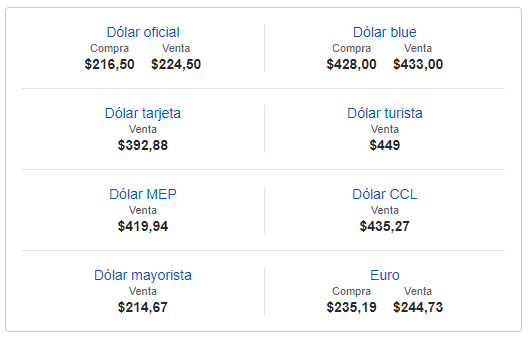
- Dólar oficial или dólar BNA — курс национального банка. Самый официальный, официальнее уже некуда.
- Dólar tarjeta — «карточный» доллар. Для ежемесячных покупок по карте зарубежных сервисов (например, платных аккаунтов Netflix и так далее) на сумму менее 300 долларов США в месяц используется подразумеваемый обменный курс, сочетающий официальный курс Аргентины с двумя налогами, взимаемыми с карт за покупки в иностранной валюте помимо песо. Получается меньше, чем неофициальный курс, но ненамного.
- Dólar turista, dólar solidario dólar ahorro — три названия одного явления. Туристический доллар, доллар «солидарности» или сберегательный доллар — единственный курс доллара, по которому его можно купить в аргентинском банке и положить на долларовый счёт или снять со счёта и забрать как наличные доллары. Туристическим его называют не в честь туристов, приезжающий в Аргентину, а в обозначение аргентинцев, которые едут туристами заграницу. Чтобы расплачиваться в других странах в своих зарубежных поездках, они вынуждены покупать доллары именно по этой ставке.
- Dólar minorista — «розничный доллар», то же, что и официальный доллар. Этот курс доллара устанавливает национальный банк Аргентины и публикует ежедневно на своём сайте. На основании этого курса коммерческие банки устанавливают обменный курс для частных лиц, которые хотят купить или продать доллары для личного использования, добавляя к нему все налоги и сборы.
- Dólar mayorista — «оптовый доллар», официальный курс, который устанавливает национальный банк Аргентины для оптового рынка и по которому он сам продаёт доллары банкам и крупным импортёрам, а также покупает доллары у банков и экспортёров.
- Dólar Western — доллар системы Western Union — сервиса денежных переводов. Уникальность Western Union заключается в том, он выдает переводы, совершенные из-за рубежа в долларах, по курсу, очень близкому к неофициальному (а иногда даже лучше его).
Каждые несколько недель вводятся и отменяются дополнительные обменные курсы, вроде тех, что уже приводились выше (мальбек, Coldplay и так далее).
Из последних — доллар Нетфликс.
Новости об этих новых курсах вызывают ироничные улыбки аргентинцев.
2️⃣ Какие есть неофициальные курсы?
Неофициальный курс доллара — dólar blue — по сути, получается, если к официальному курсу приложить все дополнительные налоги.
Обычно он примерно в два раза выше официального.
Так же есть еще несколько вариаций и ответвлений неофициального курса.
- Dólar chico — «курс мелкого доллара», купюры достоинством в 50 долларов и меньше на чёрном рынке стоят на несколько процентов дешевле, чем блю-курс.
- Dólar sucio — «грязный доллар» — с помарками, пятнами, штампами и надписями так же повлечет за собой дисконт в несколько процентов.
- Dólar cabeza chica — доллар «маленькая голова» — для долларов до 2006 года выпуска с мелким портретом президента. Так же
- Dólar Facebook, Dólar WhatsApp, Dólar Telegram — доллар соцсетей — это тот курс, о котором договариваются частые покупатели и продавцы, которые находят друг друга в многочисленных группах соцсетей.
3️⃣ Почему это так и что это дает экспату?
Наличие огромного числа различных курсов — попытка государства учесть интересы разных секторов экономики в режиме ручного управления.
Одним — привилегии и дисконты. Как экспортерам сои, например, которым добавляют к официальному курсу еще 30% сверху. Таким образом компания-экспортер, получив на международном рынке валютную выручку, обменивая ее на песо в Аргентине, получает больше средств для выплаты зарплат своим рабочим.
Другим — наценки и налоги на роскошь. Поездка и трата денег заграницей, к примеру, считается роскошью и облагается дополнительным налогом (тем самым налогом солидарности, как утверждается, в пользу тех, кто таких путешествий позволить себе не может).
Как бы то ни было, но экспату, зарабатывающему в долларах это дает значительные преимущества и делает для него пребывание в стране вдвое дешевле.
4️⃣ Что ждет обменные курсы валют в будущем?
Если не вдаваться в макроэкономические прогнозы и политические предсказания, то, коротко, ситуация выглядит так:
Всеобщие выборы в Аргентине пройдут в октябре 2023 года.
Если существующая лево-социалистическая партия удержится у власти, скорее всего ситуация с множеством курсов останется.
Если победит право-либеральная коалиция, то, с большой долей вероятности, экономическая политика вернется к практикам 2015-2019 годов (тогда как раз станой управляли правые), когда были отменены все ограничения на покупку/продажу валюты и существовал один-единственный курс.
Часть 3. Перевод денег из России в Аргентину
- Ввоз наличных при переезде
- Переводы через крипту
- Переводы через Western Union
- Обмен безналичных рублей (да, такое возможно)
- Золото, бриллианты и другая экзотика
1️⃣ Ввоз наличных
Вы берете столько, сколько есть и сколько можете увезти.
- без декларации — до 10 000 долларов на взрослого (от 16 и старше) и до 5 000 на ребенка (до 16 лет)
- с декларацией — если везете больше этих лимитов и если летите не из России, потому что из России сейчас всё равно нельзя выводить больше 10 тысяч, даже с декларацией.
А. Без декларации
По российским правилам вы можете вывезти до 10 тысяч долларов на человека без декларации — и на взрослого, и на ребенка.
Вы наверняка тут уже всё знаете, но на всякий случай повторим:
- Не более 10 000 долларов.
- В учёт этой суммы идут все наличные деньги, которые при вас в момент прохождения зеленого коридора, — и 100 рублей в кошельке, и даже монета в 1 рубль, случайно завалявшаяся в кармане старых джинсов в чемодане.
- Учитываются деньги в любой валюте в долларовом эквиваленте. То есть, если у вас 10 000 долларов с собой и потом еще 50 евро на кофе в промежуточном аэропорту — это превышение.
- Поэтому всегда рекомендуется брать поменьше, на всякий случай. Что-то типа 9 500 долларов.
- Правило в 10 тысяч на человека распространяется и на детей. Но деньги при этом должны физически быть на детях. То есть, кошелек на шее с котлетой баксов у младенца —только так. У папы и мамы нельзя.
- Соответственно, семья из 4-х человек может вывезти примерно 38-39 тысяч долларов по 9500-9750 на человека. Но деньги должны быть у каждого, а не у “главы семьи”.
Но по аргентинским правилам вы можете ввезти до 10 тысяч долларов на взрослого (старше 16 лет) и, внимание (!), лишь до 5 тысяч долларов на ребенка до 16 лет.
Суммы свыше должны быть задекларированы. Естественно, в этот лимит считаются все ввозимые деньги во всех валютах с переводом по курсу в доллары.
Соответственно, тут возникает первая большая коллизия — если семья из 2 взрослых и 2 детей до 16 лет может вывезти из России 40 тысяч, то ввезти в Аргентину они могут только 30 тысяч.
B. С декларацией
Этот вариант предполагает, что у вас есть больше, чем 10 000 долларов на человека и вы каким-то образом эти деньги вывезли из России.
(Например, отправили SWIFT-переводами в Турцию на свой счет турецкого банка, затем сняли эти деньги со счёта и готовы их вывезти из страны).
Во-первых, вам необходимы будут основания для вывоза такой суммы из страны вылета (надо справляться с местным законодательством)
Во-вторых, вам нужно будет очень тщательно планировать маршрут и не пересекать границу национальных государств в транзитных аэропортах при пересадках. В противном случае вы будете каждый раз «ввозить» и «вывозить» деньги из каждой страны.
В-третьих, вам нужны будут основания, объясняющие происхождение денег на границе Аргентины при прохождении таможни
Например, это договор купли-продажи, если деньги от продажи имущества. И, разумеется, оформленная декларация от таможни страны из которой деньги были вывезены.
Подробнее об организации переезда читайте в нашием гайде:
Как бы вы не ввозили наличные доллары — с декларацией или без — обязательно проследите, чтобы все ваши купюры были новые, чистые и номиналом в 100 USD.
Банкноты долларов США номиналом ниже 100 принимаются с дисконтом.
То же относится к старым, потрепанным, грязным, ветхим купюрам и банкнотам с помарками, отметками и так далее.
В тяжелых случаях (скленные скотчем рваные купюры, очень грязные или очень ветхие) у вас их просто откажутся принимать.
То, что с легкостью и не глядя примут в любом баре Нью-Йорке, в Аргентине будут тщательно изучать под микроскопом, неодобрительно качая головой.
2️⃣ Переводы через криптовалюты
Механика простая — вы покупаете криптовалюту в России за рубли (даже физически находясь где угодно), а затем продаете ее в Аргентине в крипто-обменниках или у крипто-менял и получаете на руки наличные песо или доллары.
Или даже песо на свою карту аргентинского банка (после того как ее оформите), вот подробный гайд об этом:
Криптовалюты хранятся у вас на флешке (в так называемом «холодном» кошельке), в блокчейне с доступом к нему из мобильного приложения или на аккаунте криптобиржи (в «горячем» кошельке — самый рисковый вариант), и в любом случае не подлежат ни декларированию, ни ограничениям.
О том, как продавать криптовалюту, — читайте чуть ниже, в разделе «Обмен денег».
О том, как покупать крипту в России, — читайте в дополнительных материалах в конце этого гайда.
3️⃣ Переводы через Western Union
Из всех систем денежных переводов, Western Union — единственный, кто выдает песо по блю-курсу (а иногда даже и по курсу чуть выше его).
Для переводов самому себе по Western Union у вас должна быть карта зарубежного банка, привязанная к вашему же аккаунту в Western Union.
Так как в России с февраля 2022-го этот Western Union прекратил свою работу, то это значит, что для пользования этой схемой у вас либо должны быть заранее заведены все эти аккаунты, либо у вас есть друзья в стране, где работает Western Union, которым вы каким-то другим образом будете отправлять деньги из России, а они уже вам будут досылать переводы.
Получить деньги можно в отделениях WU по всей стране.
Подробнее именно об обмене и получении — в разделе «Обмен» чуть ниже.
4️⃣ Переводы безналичных рублей
Да, такое стало возможным в 2022 году с появлением в Аргентине большого количества русских обменников.
Команды, специализующиейся на такой работе, принимают безналичные деньги как физических лиц, так и юридических лиц.
С безналом физлиц механика перевода простая — вы списываетесь в мессенджерах с русским обменником, согласовываете сумму и курс, к вам приезжает курьер с песо или долларами, вы при нем совершаете перевод с карты на карту Сбербанка (то есть, это фактически внутрироссийский перевод), он получает от своего руководства подтверждение, что перевод получен и выдает вам песо или доллары.
С безналом юрлиц чуть посложнее — вы так же заранее списываетесь, обсуждаете и согласовываете, потом проверяете риски, которые могут возникнуть у вашего юрлица при «оплате услуг» контрагента-получателя по договорам и документам, которые вы обговорили с обменником, потом совершаете оплату по счету, обмен документами (договорами-актами), потом получаете оговоренную сумму в криптовалюте, наличных долларах или в песо.
Подробнее обо всех этих процедурах — в разделе «Обмен денег» чуть ниже.
5️⃣ Золото, бриллианты и другая экзотика
Официальный ввоз предметов роскоши обязательно подлежит декларации и облагается налогом.
Неофициальный ввоз слитков золота в чемоданах или прямой кишке не является предметом обсуждения в этом гайде.
Жизнь в Аргентине
Меня зовут Саша, я живу в Латинской Америке с 2010 года, последние 4 года — в Аргентине.
Я расскажу читателям Т—Ж об особенностях местной банковской системы — беспроцентной рассрочке, или квотах.
Банки
Когда я приехала, сразу обратила внимание на отличия в работе банков, карт и банкоматов. Финансовый сектор в Латинской Америке консервативный, нет ничего уровня Тинькофф-банка.
Дебетовая карта в Аргентине — кусок пластика с магнитной полосой. Ей запрещено платить в интернете из-за слабой защиты. Дебетовой картой пользуются для депозитов, переводов средств между гражданами, бедные получают на эти карты пособие. Ограничение на снятие наличных — 100—200 $ в день . Перед выходными к банкоматам выстраиваются очереди и наличные быстро заканчиваются.
Валюта Аргентины — аргентинское песо, ARS. 1 $ = 16 ARS
Кредитная карта и квоты
От дебетовой карты мало толку, но процветают кредитки. Их выдают либо банки, либо специальные кредитные организации, которые занимаются только картами. Например, Tarjeta Naranja — «Оранжевая карта» — второй по величине эмитент в стране. Он выдал 9 миллионов карт.
Я заметила, что, когда мои друзья расплачивались картой, кассир всегда спрашивал: «Сколько квот?» — и человек отвечал, к примеру: «Три». Речь идет о принятой в Аргентине беспроцентной рассрочке.
В любом заведении, где есть оплата картой, предлагают заплатить cuotas sin interés — в беспроцентную рассрочку, она же просто квота. С карты списывают не всю сумму покупки, а распределяют ее на равные доли в течение фиксированного срока. По-испански это и есть cuotas sin interés — «квоты без процентов».
Джинсы в рассрочку
Пабло присмотрел джинсы за 900 песо. Продавец принимает карту и спрашивает: сколько квот — 3, 6, 12? Это значит, что Пабло может платить за джинсы равными долями без процентов в течение трех, шести или двенадцати месяцев. Пабло прикидывает инфляцию и решает платить 12 месяцев по 75 песо (около 5 $ в месяц ). Через год такие же джинсы стоят 1200 песо — на треть дороже. Пабло чувствует себя невозможно умным.
Банк не берет явных процентов за такую покупку. Обычно беспроцентную рассрочку дают на 3, 6 или 12 месяцев для мелких и средних покупок и 18, 20, 24 для крупных.
Инфляция в Аргентине в последние годы — около 30% в год. Деньги стремительно теряют покупательскую способность. Это делает рассрочку еще выгоднее: сегодня я зафиксирую цену на товар, а завтра эти деньги подешевеют и я смогу купить на них меньше товара. Поэтому рассрочка стимулирует покупать сейчас, а расплачиваться потом, уже подешевевшими деньгами.
Зачем квоты государству
В 2001 году в Аргентине случился политический и экономический кризис. Деньги были заморожены на вкладах и обесценились. Покупательская способность упала, люди предпочитали прятать наличные в Уругвае. Два года экономика страны стагнировала.
В 2003 году к власти пришел Нестор Киршнер, «народный президент». Его электорат — люди со средним и низким доходом.
Президент Киршнер объявил: «Если у человека есть потребность — значит, у него есть право на ее удовлетворение». Для обывателя это значило: «Если я не зарабатываю на телевизор, но мне очень хочется его купить, то можно».
В Аргентине считается, что экономику стимулирует высокое потребление. Чтобы страна шла вперед, люди должны много тратить, ходить в рестораны, отдыхать и покупать предметы роскоши. Президент, банки и крупные дистрибьюторы запустили невиданные программы: покупка бытовых приборов, холодильников, телевизоров, стиральных машин в рассрочку до 24 квот без процентов. Для работяги Эрнесто это была реальная возможность купить всё, что он хочет, в том числе новый телевизор, чтобы болеть за любимую футбольную команду. Эрнесто почувствовал себя важным и услышанным и с тех пор голосовал за киршнеристов.
После смерти Нестора президентом стала его жена Кристина Киршнер и политико-экономический кризис повторился. Деньги снова заморозили на банковских счетах, люди перестали покупать. Чтобы подстегнуть экономику, Кристина перезапустила программу квот, на этот раз на 12, 18 и 24 месяца без процентов. За время правления киршнеристов квоты настолько вошли в обиход, что никто не желает отказаться от них добровольно.
Я задала вопрос нескольким аргентинцам, почему в кризис они продолжают покупать вещи и платить квоты. Самый популярный ответ: «В стране и так всё плохо. Если сегодня я откажу себе в нормальной жизни, покупках и развлечениях, то впаду в депрессию и не смогу работать. Может, мы завтра умрем, так чего экономить». Правда, особо никто не умирает, а долги копятся.
Счет на полгода
Мануэль пригласил свою девушку и ее семью в ресторан. Принесли счет, он расплатился картой в 6 квот. Когда на второй месяц пришла распечатка из банка, Мануэль удивился, что продолжает за это платить. На третий месяц выписка пришла в день, когда Мануэль был в плохом настроении. Он сказал своей девушке: «Черт, как достало платить за тот твой ресторан!» А на четвертый месяц говорить это стало некому, потому что у Мануэля больше нет девушки. Зато есть еще два месяца платежей.
Зачем квоты банкам
Первое, что надо знать: кредитных карт без процентов не существует. Процент есть всегда, его платит либо продавец, либо банк, либо покупатель.
Если покупатель оплатил товар в рассрочку, то продавец в любом случае получит от банка всю сумму в течение 48 часов. Но банк должен удержать с продавца проценты за обработку платежей по карте — в среднем это 1,5% по дебетовой и 3% по кредитной. Но это за полную оплату в одну квоту. Если квот больше одной, банк берет с продавца больше: комиссия за оплату в 3 квоты — 12%. То есть если вы купили что-то за 1000 песо на три месяца, продавец получает 880 песо сразу.
Эти проценты за обработку платежа банк может взять на себя, если договорится с продавцом. Например, продавец делает скидку на те же 12%, а банк не берет эти проценты с продавца.
Преимущество для продавцов — больше продаж.
Преимущество для банка — больше специальных предложений по карте этого конкретного банка, больше людей хотят иметь карту, больше клиентов у банка — больше заработок на дополнительных платежах и содержании счёта.
Зачем квоты продавцам
Крупные магазины убирают из цепочки банки и договариваются напрямую с платежными системами: «Визой», «Мастеркардом», «Американ-экспрессом», «Динерс-клабом». Так магазины могут предложить серьезную скидку плюс рассрочку по карте любого банка. Для конечного клиента у крупных ретейлеров цена очень привлекательна.
Держателям карт дешевле
Идет рождественская распродажа в «Фалабелле», крупнейшем ретейлере Латинской Америки. Продается стол. Обычная цена — 7000 песо, цена с новогодней скидкой — 5000 песо, можно оплатить беспроцентной рассрочкой по любой карте «Виза». Для держателей карт «Фалабелла» при оплате картой в рассрочку стол стоит 3500 песо.
У «Фалабеллы» есть собственное финансовое подразделение. Ретейлер выдает кредитные карты, как банк. Они предлагают серьезные скидки и рассрочки на свои товары, чтобы деньги циркулировали внутри их системы.
У мелких ретейлеров нет договоренности с банками о взаимозачете комиссии. Поэтому процент за оплату картой включают в цену для покупателя. Иначе, если покупатель купит товар в рассрочку, а завтра принесет его обратно, магазину придется вернуть покупателю всю сумму, хотя банк уже удержал у продавца комиссию.
До февраля 2017 года продавцы крупным шрифтом писали на ценниках цену по квоте. Например, 400 песо, 3 квоты без процентов. На самом деле вещь стоила 1000 песо. Эту цену тоже указывали, но мелким шрифтом внизу ценника.
В феврале правительство приняло закон о прозрачных ценах, по которому продавцов обязали крупным шрифтом писать на ценниках полную цену. Стало так:
В Аргентине есть маркетплейс частных продавцов «Меркадо-либре». У них собственная платежная система, через которую можно купить в рассрочку что угодно: хоть сушилку для лапши, хоть двадцатидюймовое мачете, хоть бидон оливкового масла:
Преимущества квот
Мне известны примеры хорошего использования рассрочки. Но это не покупки по карте, а либо грамотные крупные покупки, либо покупки по государственным предложениям.
Когда рассрочка выгодна
Сильвана — врач в частной клинике. Она взяла рассрочку на дом на 10 лет равными квотами по 1500 песо. Такую рассрочку давали медикам. В начале выплат это было 400 долларов, а сейчас курс изменился и стало 100.
Бринен — ведущий инженер в сотовой компании «Мовистар». У него большая зарплата. Он изучил законодательство и попросил рассрочку на жилье по правительственной программе. Он может погасить долг досрочно, но не делает этого, потому что по этой программе, пока он платит кредит, он не платит налоги.
Жилье тоже можно купить в рассрочку без процентов. Вот предложение в строящемся здании в одном квартале от моего дома: апартаменты за 1 миллион песо, 18 беспроцентных квот, первоначальный взнос 50%. Если у вас есть 500 тысяч песо наличными, вы можете их внести и дальше платить по 30 тысяч песо в месяц. В переводе на доллары США это 34 000 $ сразу и 2000 $ в месяц в течение полутора лет.
Люди с полумиллионом песо на счете считаются зажиточными. Обычно они могут сразу купить всю квартиру, но рассрочка им выгоднее: они получают налоговую льготу.
Как банки зарабатывают на беспроцентных квотах
В Аргентине банки нещадно зарабатывают на CFT — costo financiero total. Это сумма всех комиссий: за содержание счёта, смс-оповещения, страховку. По некоторым картам CFT больше 100% годовых.
Квоты беспроцентные, только если человек ни разу не просрочил платеж. Но нет в мире аргентинца, ни разу не опоздавшего с погашением. Процент начисляют с первого же дня просрочки.
Многие люди покупают квотами, но не оплачивают квоту целиком, а вносят минимальный платеж. На остаток банк начисляет проценты, в среднем 45% годовых в зависимости от карты. В итоге банк зарабатывает на процентах, просто не сразу, а со временем.
Карта не даст купить больше лимита. Но лимит — это не лимит по карте, а сумма квот за месяц. Если человек оплатил минимальный платеж, карту снова можно использовать для покупки.
Как растут проценты по квотам
Педро набрал в магазине много покупок. Сумма его платежа по квотам — 10 000 песо. Минимальный платеж 1500, но по сравнению с 10 000 это немного. Педро вносит минимальный платеж, но остается должен магазину 8500 песо, на которые начисляются проценты.
Через месяц Педро должен заплатить 10 000 по квотам, 8500 по квотам предыдущего месяца, плюс проценты. Минимальный платеж для него уже 3000.
Еще через месяц у Педро 10 000 по квотам, 15 500 с предыдущих месяцев, минимальный платеж 4500 и проценты . Минимальный платеж увеличивается каждый месяц, если растет сумма к погашению.
Если не остановиться, в какой-то момент платеж по квоте будет равен минимальному платежу. А процент будет почти таким же, как вся сумма к погашению.
Если человек не может заплатить, он проводит реструктуризацию долга. Для этого он берет карту другого банка.
Иногда должнику может позвонить менеджер конкурирующего банка с предложением перекредитоваться. Если должник не может провести реструктуризацию, то долг переходит к юристам и начинается судебный процесс. Остается грязная кредитная история, которая потом не дает получить кредит на действительно нужное.
Отпуск по квотам
Почти вся страна платит квотами за отпуск. Если человеку надо в отпуск сейчас, а следующий только через 6 месяцев — отпуск оплачивают картой, зная, что закончат платить как раз к началу следующего отпуска.
Отпуск в Аргентине — традиция. Людям не приходит в голову отменять его или копить деньги заранее. Аргентинцы не помешаны на финансовом планировании, поэтому философия такая: набрать квоты на всё возможное и разбираться с ними потом.
У меня есть знакомые супруги Гонсалес, которые отказались от курса лечения в пользу поездки в Чили. В Чили товары дешевле, поэтому Гонсалесы решили там купить еще и технику. Сняли наличные со всех кредиток, купили телевизор, планшеты, новые телефоны. А что насчет лечения? Ну, потом разберемся.
Еда по квотам
Отдельная история — оплата квотами продуктов из супермаркета, которых хватает на неделю. Человек ходит в супермаркет четыре раза в месяц, каждый раз платит картой в три квоты. Ешь сегодня, идешь в туалет завтра, платишь три месяца. А ведь еще идут выплаты за предыдущие походы в супермаркет. Загадочная аргентинская душа.
Стейки в рассрочку
У Уго самая простая карта «Наранха» с лимитом 1500 песо. Но лимит — это не сколько он может потратить, а сколько он может взять на себя квот в месяц.
Уго с семьей решили на выходных пожарить мясо. Уго идет в супермаркет и тратит 1500 песо. Теперь он будет расплачиваться в три квоты по 500. Лимит по карте был 1500, минус 500 — осталось 1000 песо.
Семья пожарила стейки и выпила вина. Уго был в хорошем настроении и предложил всем пойти в кино. В воскресенье цены на билеты высокие — за четверых 1000 песо. Если он заплатит 1000 песо в одну квоту, он потратит весь лимит по карте. Поэтому он снова просит три квоты. Лимит был 1000, минус 330 песо, осталось 670 песо.
Следующие месяцы Уго будет расплачиваться за одно воскресенье — мясо, вино и кино. За одни выходные он исчерпал больше половины лимита по карте на три месяца вперед.
Попытка реформ
Пока я писала эту статью, правительство президента Макри провело закон о прозрачных ценах, обязав всех продавцов публиковать полные цены и делать скидки за оплату полной стоимости. Кроме того, правительство попыталось отменить квоты, ссылаясь на то, что люди погрязли в долгах, которые не могут платить.
Закон просуществовал ровно три недели и был саботирован. Банки, правительство и платежные системы вернулись к переговорам. Теперь банки и платежные системы контролируют планы выплат в 3 и 6 квот, а государство — планы выплат в 12 и 18 квот.
Подробный обзор онлайн-сервисов, предлагающих покупку виртуальных аргентинских карт в России
Виртуальные аргентинские карты являются популярными инструментами для онлайн-покупок в России. Эти карты предлагают множество преимуществ, таких как безопасность и удобство, и их можно приобрести через различные онлайн-сервисы. В данной статье мы рассмотрим подробный обзор нескольких популярных сервисов, предлагающих покупку виртуальных аргентинских карт в России.
1. Название сервиса №1
Описание сервиса №1, предлагающего покупку виртуальных аргентинских карт в России.
- Удобное использование и быстрое оформление карты.
- Выгодные тарифы и низкие комиссии на транзакции.
- Высокий уровень безопасности.
- Ограничения по сумме перевода.
- Ограниченный выбор платежных систем для пополнения карты.
2. Название сервиса №2
Описание сервиса №2, предлагающего покупку виртуальных аргентинских карт в России.
- Большой выбор платежных систем для пополнения карты.
- Разнообразные опции тарифных планов.
- Доступность для резидентов и нерезидентов России.
- Высокие комиссии на транзакции.
- Длительные сроки оформления карты.
3. Название сервиса №3
Описание сервиса №3, предлагающего покупку виртуальных аргентинских карт в России.
- Простой и интуитивно понятный интерфейс.
- Быстрое оформление карты.
- Возможность использования карты для оплаты в различных валютах.
- Ограниченные возможности для пополнения и снятия средств.
- Ограничение по сроку использования карты.
Заключение
Онлайн-сервисы, предлагающие покупку виртуальных аргентинских карт в России, предоставляют удобные и безопасные инструменты для онлайн-покупок. Несмотря на различные ограничения и недостатки, эти сервисы пользуются популярностью у российских пользователей. При выборе сервиса стоит обратить внимание на его преимущества и недостатки, а также на конкретные потребности и предпочтения каждого пользователя.
Как оформить карту зарубежного банка в России
В 2022 году спрос на карты зарубежных банков серьезно повысился. Из-за ушедших с рынка Visa и Mastercard россияне оказались в крайне неудобном положении, они не могу пользоваться картами банков РФ за пределами родной страны. Но и с зарубежными карточками не все так просто.
Как получить карту зарубежного банка, можно ли сделать это дистанционно, о карточных турах. Актуальная информация на 2023 год, банки каких стран продолжают работать с россиянами в этом направлении. О сложностях и реальном положении дел — на Бробанк.ру.
- Зачем россиянам карты зарубежных банков
- Сложности оформления карты зарубежного банка
- Ситуация с картами стран СНГ для россиян в начале 2023 года
- Заказ карты иностранного банка онлайн
- Сервисы по выпуску иностранных банковских карт
Зачем россиянам карты зарубежных банков
До событий марта 2022 года граждане РФ без проблем могли перемещаться по всему миру с безналичным капиталом, размещенным на картах Visa и Mastercard. Это карты, обслуживаемые международными платежными системами, которые работали как в России, так и еще в более чем 200 стран мира.
Но после волны санкций из России начали уходить иностранные компании, среди первых оказались Visa и Mastercard. После этого банки РФ не утратили право выпускать и обслуживать пластик Виза и Мастеркард, но работают эти карточки только внутри РФ. За границей они не принимаются ни в одной стране.
Что в итоге получилось:
- россияне вынуждены вести с собой за границу наличные, что крайне неудобно;
- россияне не могут делать переводы с карты РФ на карту иностранного банка;
- единственный канал для перевода за границу — перевод по SWIFT, с которым тоже не все так просто после санкций, да и комиссии за операцию существенно выросли.
Казалось бы, что выходом станут карты китайской платежной системы, которые активно начали продвигать банки РФ. Но их удобство и возможности оказались иллюзорными. И принимают карточки UnionPay далеко не повсеместно в странах мира, и иностранные банки из-за боязни санкций и ограничений начали бойкотировать карты Юнионпэй из России.
Фактически единственной возможностью пользоваться банковской картой за границей как раньше стало получение карты зарубежного банка. Но сейчас получить ее россиянину не так просто, как в первой половине 2022 года.
Сложности оформления карты зарубежного банка
Весной 2022 года россияне массово бросились “покорять” банки ближайших стран СНГ. Предприимчивые граждане даже начали организовывать карточные туры, в рамках которых люди выезжали в страну СНГ специально для оформления иностранной карточки. Появились и компании, и отдельные граждане, которые начали предлагать свои услуги для получения пластика дистанционно.
Практически во всех дружественных странах СНГ вырос спрос на банковские карты, которые оформляли граждане РФ. Самыми популярными для карточного туризма стали Белоруссия и Казахстан. Но также россияне обращались в банки Киргизии, Таджикистана, Узбекистана и других стран. Некоторые получали карточки в банках ОАЭ.
Понимая, что россияне нашли обходные пути и начали получать карты в зарубежных банках, причем без проблем, недружественные страны (США, страны Евросоюза) начали давить на банки стран, куда обращаются граждане РФ. В итоге из-за опасения санкций и ограничений банки, которые ранее работали с россиянами, начали “прикрывать лавочку”. В итоге ограничения и запреты начали появляться на уровне местного законодательства.
Ситуация с картами стран СНГ для россиян в начале 2023 года
К слову, эта ситуация вряд ли станет лучше в ближайшее время. Более того, после того, как в РФ начали появляться обходные пути новых ограничений стран СНГ и их банков, появляются новые запреты и условия. Если сейчас какой-то метод получения карты зарубежного банка работает, буквально завтра он может оказаться неактуальным.
- Казахстан. Именно там россияне чаще всего оформляли карты Visa и Mastercard. Получить казахстанский пластик теперь можно только при наличии ВНЖ, трудового договора или документов на бизнес в Республике;
- Киргизия. Необходимо документальное подтверждение законного нахождения на территории страны. Некоторые банки Киргизии уже начали включать в условия выдачи карты россиянину наличие регистрации или трудового договора;
- Беларусь. Эту страну также коснулись санкции и ограничения. Россиянину для оформления карты нужно обращаться в банк Беларуси, который не попал под санкции. Сейчас это самая популярная страна для оформления россиянами карт зарубежных банков;
- Узбекистан. После того, как россияне начали массово обращаться в местные банки за дебетовыми картами, к ним начали применять санкции. В итоге из-за опасений повторных ограничений банки Узбекистана выдают карты только россиянам с ВЖН, работающим по трудовому договору, студентам. Также карта может быть выдана некоторыми банками при наличии регистрации (допускается в отеле) и местного аналога ИНН ПИНФЛ, который в Узбекистане выдается и нерезидентам;
- Таджикистан. Нерезидентам страны местные карточки выдаются на 1 год. Для получения пластика россиянину нужно иметь регистрацию в Таджикистане на срок не менее 6 месяцев, некоторые банки допускают прописку на 3 месяца;
- Армения. Несмотря на то, что со стороны местного Центрального Банка нет никаких ограничений и указаний, армянские банки сами устанавливают свои условия выдачи карт россиянам. Один банк может требовать регистрацию, другой — договор аренды на определенный срок, следующий — трудовой договор или регистрацию в качестве местного ИП.
Для оформления зарубежной дебетовой карты нужна местная СИМ-карта, это условия всех банков стран СНГ.
В целом, ситуацию с получением карты иностранного банка путем личного приезда в страну нельзя назвать стабильной и понятной. Все складывается так, что в странах СНГ практически нет четкого законодательства по этой части, и местные банки сами устанавливают свои условия. Кто-то больше боится санкций и полностью прекращает работать с россиянами или выдвигает жесткие требования, а кто-то более лоялен и не говорит о каких-то сложных критериях.
Многие иностранные банки стали вводить высокую плату за выдачу дебетовых карт россиянам. Кроме того, появляются требования об обязательном внесении на счет сразу депозита на определенную сумму. Условия везде разные, всегда есть важные нюансы.
Если вы планируете поездку в другую страну с целью получения карты иностранного банка, крайне внимательно изучите ситуацию на данный момент: в сети есть форумы, где граждане в режиме онлайн это обсуждают. И готовьтесь к тому, что все не пройдет быстро и гладко.
Заказ карты иностранного банка онлайн
Было бы крайне удобно заказать карточку зарубежного банка с помощью онлайн-канала, чтобы ее доставили в Россию. Но иностранные банки сами не предоставляют такой сервис. Требуется именно личное обращение гражданина или его доверенного лица.
В сети можно найти предложения компаний, предлагают получение карты зарубежного банка онлайн, то есть дистанционно из России. На деле составляется доверенность на человека, который оформляет в выбранной стране банковскую карточку на имя доверителя.
Но тут есть важный момент — иностранные банки, столкнувшиеся с массовым оформлением карт россиянами по доверенности, начали устанавливать ограничения. Например, один человек может оформить карты не более чем по 3-5 доверенностям от разных лиц. В итоге у компаний, которые предоставляют эту услугу россиянам, появилась проблема — где взять столько посредников, которые могут стать доверенными лицами. Поэтому предложений такого типа становится меньше.
Если вы хотите открыть карту зарубежного банка онлайн, крайне внимательно изучайте предложения посредников. К сожалению, сейчас в этой области работают многочисленные мошенники.
Сервисы по выпуску иностранных банковских карт
Спрос рождает предложение, поэтому на рынке появляются сервисы, через которые россияне могут оформить карту зарубежного банка. Они разрабатывают свои инструменты, благодаря которым россияне действительно могут удаленно получить необходимый им пластик.
Для примера можно взять сервис Кардлист, который является официальной организацией, ООО. На момент создания материала компания предлагает получение карт иностранных банков без выезда из России. Карта Казахстана стоит 39990 рублей, выпускается за 3-4 недели. Карта из Беларуси стоит 34490 рублей и выпускается за 7-9 рабочих дней. Также есть предложение по выпуску пластика в ОАЭ за 8170 долларов. Оформить карту
Услуги таких компаний, которые честно занимаются предоставлением подобных услуг, просто не могут стоить дешево. Оформление карты зарубежного банка из России — затратный процесс. Если вам обещают выдать карточку за небольшую сумму, скорее всего, перед вами мошенник.